L’assurance tous risques chantier (TRC), c’est quoi ?
Une assurance du chantier en cours : incendie, tempête, vol, effondrement, jusqu’à la réception. Pas obligatoire. Qui la prend, ce qu’elle coûte, et pourquoi elle vous concerne.
Par Auguste Sohm, courtier, mandataire de MENELAS (ORIAS 23 002 313) · mis à jour le 23 septembre 2026 · sources vérifiées le 23 septembre 2026 · 5 min de lecture
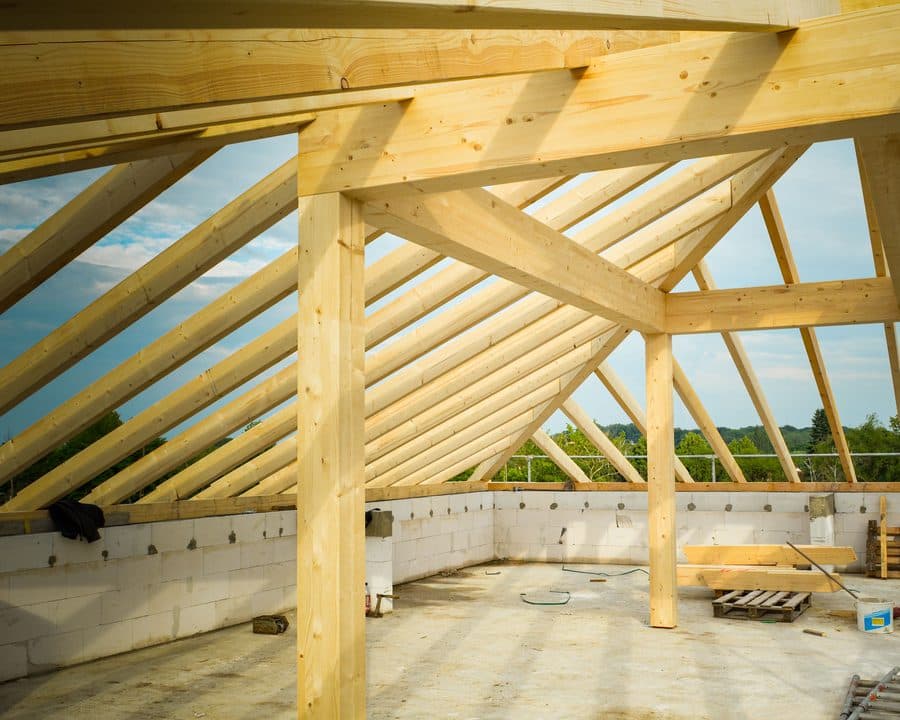
L’assurance tous risques chantier (TRC) paie les dégâts accidentels sur un chantier en cours, de l’ouverture jusqu’à la réception. Elle n’est pas obligatoire. Le client qui fait construire la prend le plus souvent, pour un seul chantier.
Que couvre l’assurance tous risques chantier ?
L’assurance tous risques chantier couvre l’ouvrage en train d’être construit, et les matériaux déjà posés. Elle se prend « chantier par chantier ». Elle « garantit en “tout sauf” les dommages accidentels affectant le chantier » (L’Auxiliaire, septembre 2026).
« Tout sauf » veut dire que tout accident est couvert, sauf ce que le contrat exclut par écrit. La même source cite, entre autres :
- l’incendie, l’explosion et la foudre ;
- la tempête et les catastrophes naturelles ;
- le vol et le vandalisme ;
- l’effondrement et le défaut de construction ;
- la fausse manœuvre d’un engin et la négligence.
L’assurance tous risques chantier paie la réparation sans chercher d’abord qui est responsable. C’est ce qui permet au chantier de repartir vite.
Quand l’assurance tous risques chantier commence-t-elle et s’arrête-t-elle ?
Elle commence à l’ouverture du chantier et s’arrête à la réception des travaux. La réception est le jour où le client accepte l’ouvrage, avec ou sans réserves (article 1792-6 du code civil).
Ce jour-là, votre décennale prend le relais pour 10 ans. La décennale est obligatoire pour vous dès l’ouverture du chantier (article L.241-1 du code des assurances). Mais elle ne paie que les dommages qui apparaissent après la réception.
Pour aller plus loin : l’article La réception des travaux : quand commencent vos dix ans ? décrit ce jour.
Pourquoi l’assurance tous risques chantier concerne-t-elle l’artisan ?
Parce qu’avant la réception, le risque est pour vous. La loi vise l’artisan qui fournit les matériaux. Si l’ouvrage est détruit avant d’être livré, « la perte en est pour l’ouvrier » (article 1788 du code civil).
Concrètement : une tempête arrache votre charpente la veille de la réception. Vous la refaites à vos frais, même si vous n’avez commis aucune faute. Votre décennale ne joue pas encore.
Votre responsabilité civile professionnelle (RC pro) paie les dommages causés aux autres. Pour votre propre ouvrage abîmé, lisez les exclusions de votre contrat avant d’y compter.
Qui prend l’assurance tous risques chantier ?
Le plus souvent, le client qui fait construire (le maître d’ouvrage). Un sinistre retarde son chantier et touche plusieurs artisans à la fois. Une entreprise générale, qui signe le chantier entier et sous-traite les lots, la prend aussi pour ses propres chantiers.
Un artisan seul, sur un lot de quelques milliers d’euros, la prend rarement. La question utile pour lui est plutôt : « le client en a-t-il une, et me couvre-t-elle ? »
L’assurance tous risques chantier n’est imposée par aucune loi. Une banque qui finance un gros chantier peut en revanche l’exiger (prolead.fr, septembre 2026).
Combien coûte une assurance tous risques chantier ?
Elle se paie une fois, pour un chantier, en pourcentage du montant des travaux. Un courtier donne « entre 0,10 % et 0,50 % du montant total des travaux » (prolead.fr). C’est un prix constaté sur le marché en septembre 2026, à titre indicatif.
Pour un chantier de 300 000 €, cela fait entre 300 € et 1 500 € (même source). Le prix monte avec la hauteur, la technique et la durée du chantier.
Quelle différence avec la dommages-ouvrage et la décennale ?
- L’assurance tous risques chantier couvre le chantier en cours, jusqu’à la réception. Personne n’est obligé de la prendre.
- L’assurance dommages-ouvrage est obligatoire pour le client qui fait construire (article L.242-1 du code des assurances). Après la réception, elle paie vite les désordres graves, puis se retourne contre les assureurs des artisans.
- L’assurance décennale est obligatoire pour vous (article L.241-1). Elle couvre votre responsabilité pendant 10 ans après la réception.
Pour aller plus loin : l’article La convention CRAC, c’est quoi pour l’artisan ? montre comment la dommages-ouvrage et votre décennale règlent un sinistre ensemble.
Julien est charpentier. En mars 2027, il pose la charpente d’une maison neuve, bois fourni par lui, pour 18 000 €. La réception est prévue le 30 avril 2027.
Le 12 avril, une tempête couche la charpente. Julien n’a commis aucune faute. Sa décennale ne joue pas : la maison n’est pas encore réceptionnée.
Le client a pris une assurance tous risques chantier pour le compte de tous les artisans. Elle paie la nouvelle charpente. Sans elle, Julien l’aurait refaite à ses frais (article 1788 du code civil).
Ce que dit la loi
- Article 1788 du code civil — avant la livraison, la perte de l’ouvrage est pour l’ouvrier qui a fourni la matière.
- Article 1792-6 du code civil — la réception : le client accepte l’ouvrage, avec ou sans réserves.
- Article L.241-1 du code des assurances — l’obligation d’assurance décennale du constructeur.
- Article L.242-1 du code des assurances — l’assurance dommages-ouvrage, obligatoire pour le client qui fait construire.
Questions fréquentes
L’assurance tous risques chantier est-elle obligatoire ?
Non. Aucune loi ne l’impose, ni au client ni à l’artisan. Une banque qui finance le chantier peut en revanche l’exiger dans son contrat de prêt.
Ma décennale couvre-t-elle un chantier qui brûle avant la fin ?
Non. La décennale commence à la réception des travaux, le jour où le client accepte l’ouvrage. Avant ce jour, c’est l’assurance tous risques chantier, si quelqu’un l’a prise, qui paie les dégâts accidentels.
Assurance tous risques chantier et dommages-ouvrage, est-ce la même chose ?
Non. L’assurance tous risques chantier couvre le chantier en cours, jusqu’à la réception. L’assurance dommages-ouvrage, obligatoire pour le client, paie après la réception les désordres qui relèvent de la décennale.