Une erreur de cote passe dans le plan d’exécution
Le mur est monté au mauvais endroit. La reprise se chiffre en dizaines de milliers d’euros — et le plan porte votre nom.
Une erreur de cote sur un plan, un défaut de conception découvert des années après la livraison : la loi met la responsabilité du concepteur en jeu pendant dix ans.
Pour un dessinateur-projeteur, la décennale paie les conséquences d’une erreur de vos plans quand elle compromet l’ouvrage — pendant dix ans après la réception.
Une cote fausse qui oblige à reprendre une dalle entière.
Une charpente sous-dimensionnée sur votre plan, et qui fléchit.
Un réseau implanté dans un mur porteur qu’il fallait épargner.
Oui. Dès le premier chantier, société ou auto-entrepreneur.
Vous devez être assuré avant le premier coup de pelle (article L.241-1 du code des assurances).
Votre attestation doit être jointe à vos devis et à vos factures (article L.243-2).
Et jusqu'à six mois de prison pour un chantier sans décennale (article L.243-3).
Couvert
Pas couvert
Votre décennale ne couvre pas un métier. Elle couvre les activités écrites sur votre attestation et dans votre contrat. Un chantier qui sort de ces lignes n'est pas garanti, cotisation payée ou non.
Ce n'est pas une habitude d'assureur. Le modèle d'attestation est fixé par l'État : l'article A. 243-3 du code des assurances oblige l'assureur à remplir la ligne « aux activités professionnelles ou missions suivantes ». La Cour de cassation s'y tient depuis 1997.
La méthode, en trois étapes
Reprenez vos cinq derniers devis. Écrivez les travaux que vous avez facturés, pas le nom de votre métier. Deux artisans du même métier ne font jamais exactement le même travail.
Pour chaque chantier, trouvez sur votre attestation le libellé qui le décrit. Les numéros de ligne changent d'un assureur à l'autre — seuls les mots comptent.
Appelez votre assureur et faites ajouter la ligne avant le prochain devis. Une ligne ajoutée aujourd'hui ne couvre pas les chantiers déjà ouverts.
Une ligne qui manque ne fait pas tout tomber. Le 12 mars 2026 (Cass. 3e civ., no 24-10.927), la Cour de cassation a jugé qu'un assureur doit payer la réparation entière quand les désordres de l'activité déclarée la justifient à eux seuls, même si d'autres travaux n'étaient pas déclarés. Ce qui manque n'est pas couvert. Le reste l'est.
La nomenclature des activités du BTP ne liste que des travaux d’exécution. Vous produisez des études et des plans, vous ne posez rien. Aucune des 50 activités de la liste ne vous correspond, et c’est normal. Votre attestation doit donc décrire votre mission. Le référentiel le permet : il écrit que les attestations « peuvent comporter d’autres précisions ou catégories d’activités ou travaux ». Vérifiez qu’elle nomme bien ce que vous faites : études d’exécution, plans, notes de calcul, et la nature des ouvrages concernés.
Vous n'êtes pas sûr de vos lignes ? Envoyez votre attestation à contact@castorcourtage.fr, on vous dit en une lecture ce qui manque. Ou appelez le 06 52 90 65 15.
Le mur est monté au mauvais endroit. La reprise se chiffre en dizaines de milliers d’euros — et le plan porte votre nom.
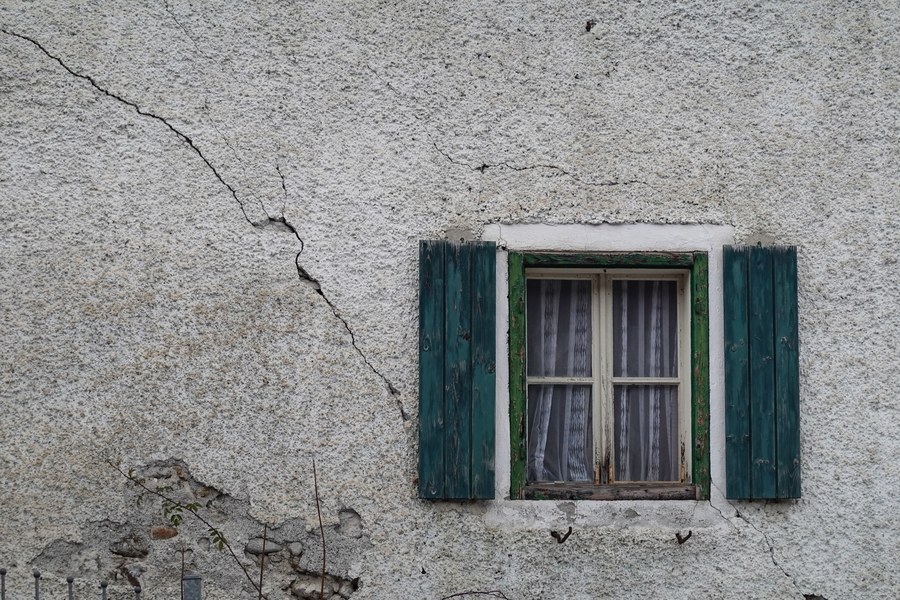
Une fissure met la solidité de l’ouvrage en cause. Le code civil vous rend responsable pendant dix ans après la réception.
Après un désordre, chaque intervenant du chantier est appelé — vous compris. Il faut être défendu, même quand l’erreur n’est pas la vôtre.
Couvre pendant dix ans les dommages qui compromettent la solidité d’un ouvrage auquel vos plans ont contribué. Le code civil l’exige des concepteurs, avant l’ouverture du chantier.
Couvre les erreurs d’étude corrigées avant livraison, les retards causés par un plan faux, et votre défense quand un chantier tourne mal.
La prime décennale se calcule d’abord sur le chiffre d’affaires que vous déclarez. C’est le premier chiffre que l’assureur regarde, avant même votre métier.
Une maison individuelle et un bâtiment industriel n’engagent pas la même responsabilité. Chaque type d’ouvrage déclaré déplace le prix.
Un dessinateur installé depuis six ans sans sinistre ne paie pas le tarif d’une première année d’activité. Un sinistre déclaré se voit, mais n’interdit pas de s’assurer.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
À partir de 3 300 € par an en création, prix de départ constaté sur le marché en septembre 2026. Les quatre choses qui font le prix, et un exemple chiffré.
5 min de lecture
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
La RC pro paie les dégâts causés aux autres pendant le chantier. La décennale paie les dommages graves de l’ouvrage, dix ans après la réception. Une seule est obligatoire.
6 min de lecture
Le sous-traitant n’est pas soumis à l’obligation de décennale. Il répond de ses travaux envers l’entreprise principale, et dix ans envers le client. L’entreprise principale répond de tout. Ce que chacun doit vérifier.
6 min de lecture
Oui, dès que vos plans engagent la structure d’un ouvrage. La loi impose l’assurance aux concepteurs comme aux constructeurs, avant l’ouverture du chantier.
Oui. L’assurance de l’architecte couvre l’architecte. En cas de sinistre, chaque intervenant répond de sa part — la vôtre vous appartient.
Ce qui se passe avant et autour du chantier : une erreur d’étude corrigée avant livraison, un retard causé par un plan faux, un document perdu.
Votre chiffre d’affaires, le type d’ouvrages sur lesquels vous travaillez et vos antécédents. Déposez votre dossier : votre prix arrive sous 24 h.