Une hospitalisation après une chute
Le régime obligatoire ne rembourse pas tout : forfait journalier, chambre, dépassements d’honoraires. Sans complémentaire, la facture arrive chez vous.
Le régime obligatoire rembourse une partie des soins. Le reste — dentaire, optique, hospitalisation — est pour vous, et un artisan qui travaille avec son corps y passe plus souvent qu'un autre.
Le régime obligatoire ne rembourse pas tout : forfait journalier, chambre, dépassements d’honoraires. Sans complémentaire, la facture arrive chez vous.
Des soins que le régime obligatoire rembourse peu. Des postes courants, coûteux, et sans mutuelle payés de votre poche.
Dès le premier salarié, la loi vous oblige à lui proposer une mutuelle collective et à payer au moins la moitié de la cotisation. Le contrat se choisit en même temps que le vôtre.
Rembourse ce que le régime obligatoire laisse à votre charge : hospitalisation, dentaire, optique, dépassements d’honoraires. Les cotisations se déduisent de votre revenu imposable, dans la limite prévue par la loi Madelin.
Obligatoire dès le premier salarié. L’employeur paie au moins la moitié de la cotisation, et le contrat doit respecter le panier de soins minimal fixé par la loi.
Les deux premiers facteurs du calcul. La cotisation monte avec l’âge et varie selon le lieu de résidence.
Une hospitalisation bien couverte coûte peu de plus. Ce sont l’optique, le dentaire et les dépassements qui font monter la cotisation — choisissez selon vos besoins réels.
Vous seul, ou le conjoint et les enfants avec vous. Une couverture familiale coûte plus, mais moins que deux contrats séparés.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
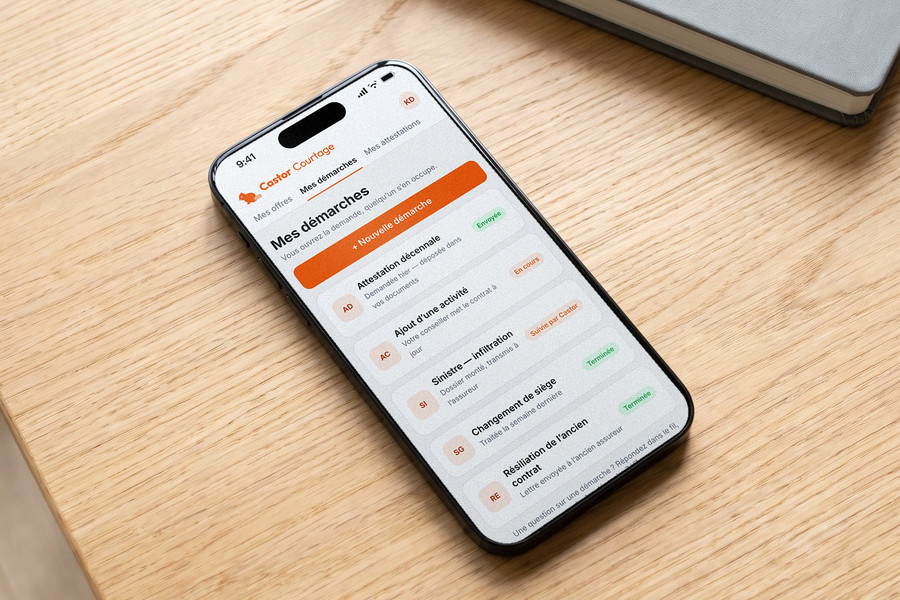
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
La RC pro paie les dégâts causés aux autres pendant le chantier. La décennale paie les dommages graves de l’ouvrage, dix ans après la réception. Une seule est obligatoire.
6 min de lecture
Le sous-traitant n’est pas soumis à l’obligation de décennale. Il répond de ses travaux envers l’entreprise principale, et dix ans envers le client. L’entreprise principale répond de tout. Ce que chacun doit vérifier.
6 min de lecture
Le régime micro ne change rien : même obligation, même sanction, même attestation à joindre aux devis. Les cinq points à tenir, et ce que le statut change vraiment.
6 min de lecture
Non. La loi n’oblige que les employeurs, pour leurs salariés. Pour vous-même, c’est un choix — mais un artisan sans complémentaire paie l’hospitalisation et le dentaire de sa poche.
Un dispositif fiscal qui permet aux travailleurs non salariés imposés au réel de déduire de leur bénéfice les cotisations de mutuelle et de prévoyance, dans une limite calculée sur le bénéfice et le plafond de la sécurité sociale. Le volet retraite est fermé depuis octobre 2020, remplacé par le PER.
Non : le régime micro n’ouvre pas la déduction Madelin. Une mutuelle reste possible et utile, elle n’est simplement pas déductible.
Votre âge, votre département, le niveau de garanties et le nombre de personnes couvertes. Déposez votre dossier : votre prix arrive sous 24 h.