Une chute d’échafaudage, trois mois d’arrêt
Le régime obligatoire verse une indemnité journalière plafonnée, après un délai de carence. Vos charges, elles, continuent au même rythme.
Un artisan à son compte qui s'arrête ne gagne plus rien. Le régime obligatoire verse une indemnité faible, après un délai de carence, et rien au-delà de ses plafonds.
Le régime obligatoire verse une indemnité journalière plafonnée, après un délai de carence. Vos charges, elles, continuent au même rythme.
Vous ne pouvez plus exercer votre métier. La pension du régime obligatoire ne remplace pas le revenu d’un artisan qui tournait.
Le capital du régime obligatoire est faible. Le prêt de la maison, les études des enfants et les dettes de l’entreprise restent.
Verse des indemnités journalières en cas d’arrêt de travail, une rente en cas d’invalidité et un capital en cas de décès. Les cotisations se déduisent du revenu imposable, dans la limite prévue par la loi Madelin.
Pendant un arrêt, paie les charges fixes de l’entreprise : loyer, leasing, assurances, salaires. Ce que l’indemnité journalière ne couvre pas, et ce qui coule le plus souvent une TPE.
Le travail en hauteur et les engins pèsent plus que le second œuvre. La cotisation monte aussi avec l’âge, comme pour la santé.
L’indemnité journalière et la rente se calculent sur le revenu que vous déclarez. Garantir plus coûte plus — garantir trop peu ne sert à rien.
Le nombre de jours d’arrêt avant le premier versement. Une franchise de 30 jours coûte moins qu’une de 3 : réglez-la sur la trésorerie que vous pouvez tenir seul.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
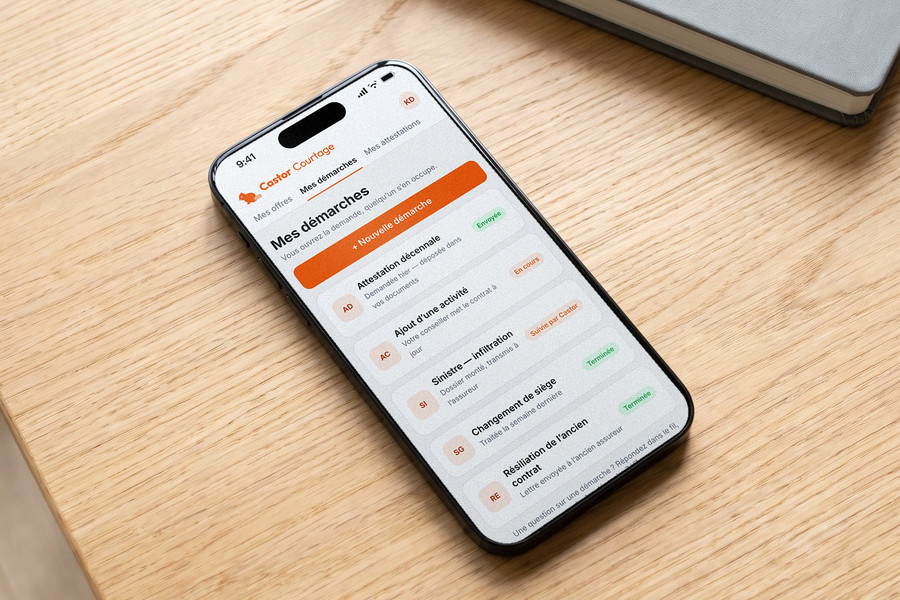
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
La RC pro paie les dégâts causés aux autres pendant le chantier. La décennale paie les dommages graves de l’ouvrage, dix ans après la réception. Une seule est obligatoire.
6 min de lecture
Le sous-traitant n’est pas soumis à l’obligation de décennale. Il répond de ses travaux envers l’entreprise principale, et dix ans envers le client. L’entreprise principale répond de tout. Ce que chacun doit vérifier.
6 min de lecture
Le régime micro ne change rien : même obligation, même sanction, même attestation à joindre aux devis. Les cinq points à tenir, et ce que le statut change vraiment.
6 min de lecture
En partie. Il verse une indemnité journalière plafonnée après un délai de carence, une pension d’invalidité limitée et un capital décès modeste. La prévoyance complète ce socle.
La mutuelle rembourse des soins. La prévoyance remplace un revenu quand vous ne pouvez plus travailler. Les deux se déduisent avec la loi Madelin, hors régime micro, et se souscrivent souvent ensemble.
Presque toujours. Les réponses doivent être exactes : une fausse déclaration volontaire annule le contrat, un oubli de bonne foi réduit l’indemnité.
Votre métier, votre âge, le revenu garanti et la franchise choisie. Déposez votre dossier : votre prix arrive sous 24 h.