Vous percez une canalisation chez le client
L’étage du dessous prend l’eau. Le chantier n’est pas réceptionné : la décennale ne joue pas encore, la RC Pro oui.
La décennale couvre l’ouvrage fini. La RC Pro couvre tout ce qui se passe avant : le dégât pendant le chantier, la casse, le tiers blessé.
L’étage du dessous prend l’eau. Le chantier n’est pas réceptionné : la décennale ne joue pas encore, la RC Pro oui.
Un outil qui tombe, un passant devant l’échafaudage. Les dommages corporels sont les sinistres les plus lourds — et les plus longs à régler.
Parquet rayé, meuble taché, façade voisine salie. C’est le sinistre le plus fréquent, et le premier motif de litige avec un client.
Couvre les dommages causés aux tiers pendant votre activité : corporels, matériels et immatériels. La loi ne l’impose pas aux artisans du bâtiment, mais un seul dommage corporel dépasse largement la trésorerie d’une TPE.
Le second étage de la protection, et celui que la loi impose : elle prend le relais à la réception des travaux, pour dix ans. Les deux garanties se complètent, elles ne se remplacent pas.
Comme pour la décennale, c’est la base du calcul. La RC Pro reste nettement moins chère : le risque est plus court et mieux borné.
Travail en hauteur, point chaud, engins de chantier : trois facteurs qui font monter la prime, parce qu’ils font monter la gravité des sinistres.
Un plafond plus haut coûte plus cher, une franchise plus haute coûte moins. C’est le seul levier que vous réglez vous-même.
La RC Pro se déclenche souvent : deux ou trois petits sinistres récents pèsent plus qu’on ne l’imagine sur le prix proposé.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
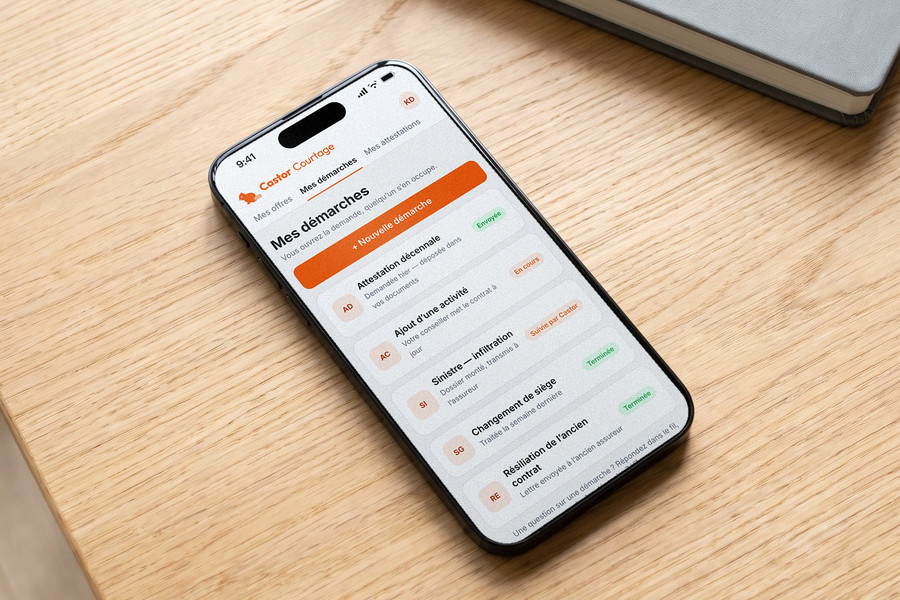
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
La RC pro paie les dégâts causés aux autres pendant le chantier. La décennale paie les dommages graves de l’ouvrage, dix ans après la réception. Une seule est obligatoire.
6 min de lecture
Le sous-traitant n’est pas soumis à l’obligation de décennale. Il répond de ses travaux envers l’entreprise principale, et dix ans envers le client. L’entreprise principale répond de tout. Ce que chacun doit vérifier.
6 min de lecture
Le régime micro ne change rien : même obligation, même sanction, même attestation à joindre aux devis. Les cinq points à tenir, et ce que le statut change vraiment.
6 min de lecture
Non, la loi n’impose que la décennale. Mais la plupart des maîtres d’ouvrage professionnels l’exigent au contrat, et un dommage corporel non couvert se règle sur votre patrimoine personnel.
La date. La RC Pro couvre les dommages causés AVANT la réception des travaux ; la décennale couvre les désordres de l’ouvrage APRÈS, pendant dix ans. Un chantier complet a besoin des deux.
Beaucoup de contrats bâtiment regroupent les deux, mais pas tous, et pas au même niveau de garantie. Envoyez-nous vos conditions particulières : nous vous dirons ce qui est réellement couvert.
Vous en répondez comme employeur, et la RC Pro le couvre dès lors que vos effectifs sont déclarés. C’est une des informations à tenir à jour au contrat.