La toiture-terrasse fuit au deuxième hiver
L’eau descend dans les plafonds et l’isolant. Le complexe d’étanchéité est déposé et refait, avec tout ce qu’il y a en dessous.
Assurez votre activité en ligne en 5 minutes.
Concentrez-vous sur votre travail d'artisan. On s'occupe de votre assurance.
À partir de 293 € par mois*
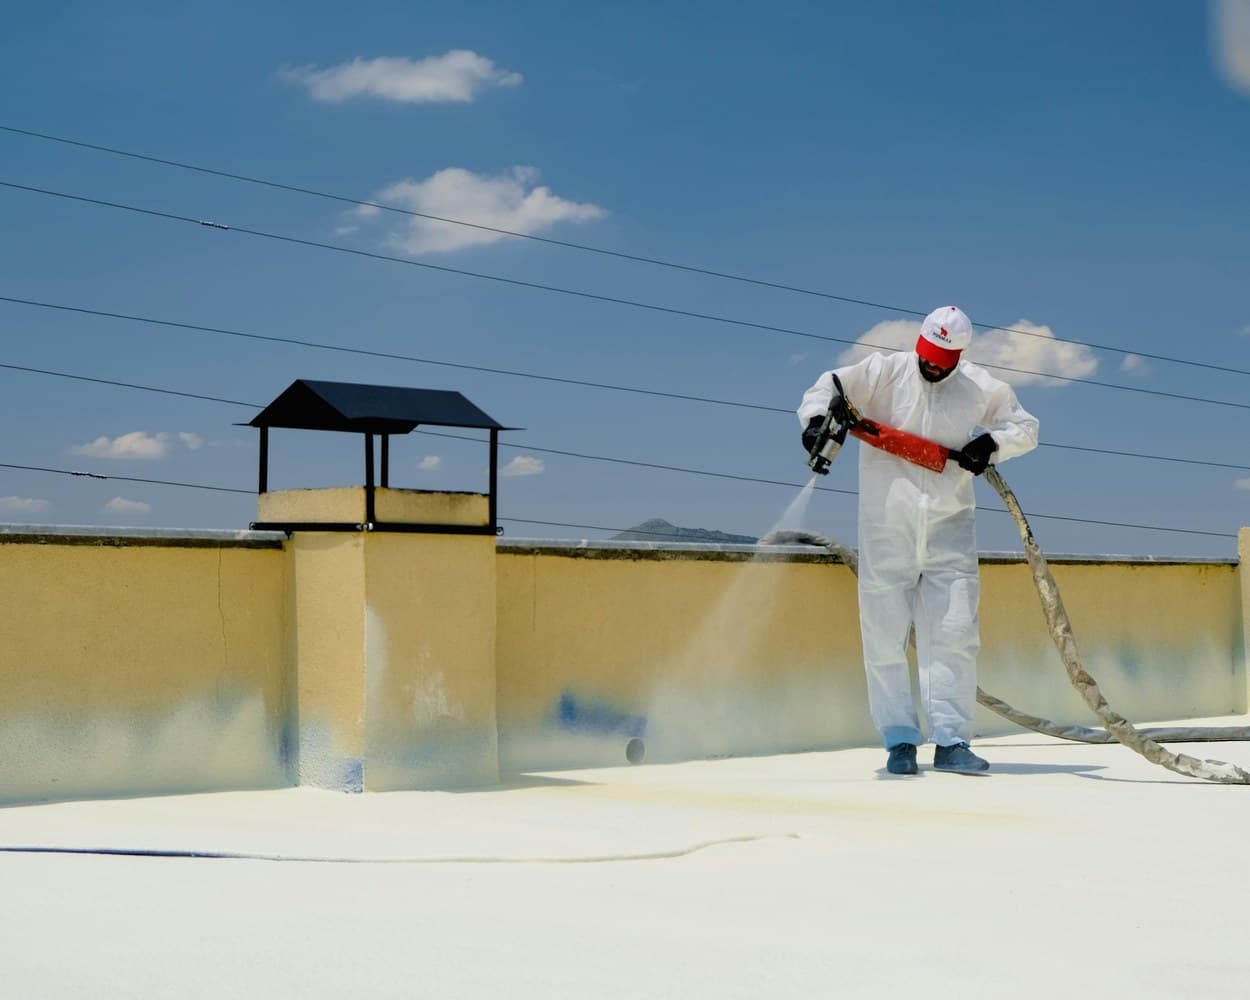
Une assurance qui couvre les défauts graves d'un chantier. Par exemple : une toiture-terrasse qui fuit sur les bureaux du dessous.
Elle vous assure pendant 10 ans après la livraison du chantier. Les 10 ans démarrent le jour où le client accepte les travaux (la réception).
Elle est obligatoire pour un étancheur qui travaille en direct pour le client. Le sous-traitant n'y est pas obligé par la loi (article L.241-1 du code des assurances).
Oui, pour un étancheur qui travaille en direct pour le client, dès son premier chantier, en société comme en auto-entrepreneur.
Vous devez être assuré avant le premier coup de pelle (article L.241-1 du code des assurances).
Votre attestation doit être jointe à vos devis et à vos factures (article L.243-2).
Et jusqu'à six mois de prison pour un chantier sans décennale (article L.243-3).
Couvert
Pas couvert
Les activités d'un étancheur, telles qu'elles peuvent s'écrire dans un contrat
L’eau descend dans les plafonds et l’isolant. Le complexe d’étanchéité est déposé et refait, avec tout ce qu’il y a en dessous.
C’est le point faible du métier. Quelques centimètres mal traités suffisent à ruiner l’ouvrage entier.
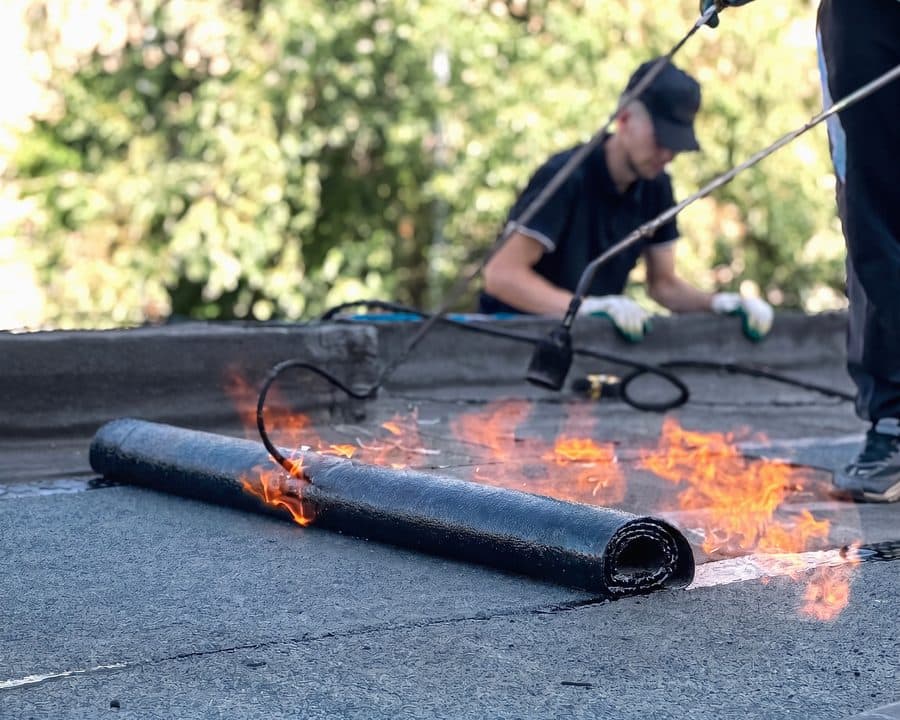
Le travail par point chaud est le risque RC Pro majeur du métier. La décennale ne couvre pas l’incendie de chantier.
Couvre pendant dix ans tout défaut d’étanchéité de l’ouvrage. C’est l’activité la plus directement visée par l’obligation de l’article L.241-1 du code des assurances. Obligatoire avant l’ouverture du chantier.
Couvre les dommages causés pendant le chantier, incendie par point chaud compris — le sinistre le plus lourd du métier.
L'application vous pose les questions une par une : vos activités, votre chiffre d'affaires, vos sinistres passés. Vous pouvez vous arrêter et reprendre.
Son numéro est affiché dans l'application. Il vous aide à déclarer les bonnes activités ou à choisir entre deux offres.
Une activité en plus, une nouvelle garantie à ajouter : vous le dites à votre conseiller, il fait modifier votre contrat.
Vous décrivez ce qui s'est passé, nous transmettons votre déclaration. L'assureur gère ensuite le sinistre avec vous.
7min
3min
3min
Une assurance du chantier en cours : incendie, tempête, vol, effondrement, jusqu’à la réception. Pas obligatoire. Qui la prend et ce qu’elle coûte.
5 min de lecture
Oui, dès le premier chantier. La loi vise l’activité de construction, pas le régime fiscal. Ce que dit le code, les cinq obligations, la sanction, et le cas du sous-traitant.
7 min de lecture
Vos chantiers déjà ouverts restent couverts, mais vous ne pouvez plus en ouvrir un. Les délais de la loi, le dossier à préparer, et le Bureau central de tarification si tout le monde refuse.
6 min de lecture
Les refus ont des motifs lisibles : expérience, sinistres, résiliation, activité. Le dossier qui les traite, puis le Bureau central de tarification.
6 min de lecture
Dès qu’elle porte sur un ouvrage — toiture-terrasse, cuvelage, balcon, piscine —, oui. L’eau qui passe rend le bâtiment impropre à son usage : c’est le cas le plus net de la garantie.
La réparation d’entretien n’est pas un ouvrage. Mais dès que vous reprenez une partie significative du complexe, vous engagez votre décennale sur ce que vous avez fait.
Oui, c’est fréquent sur les contrats qui couvrent le point chaud. Le permis de feu et l’extincteur sur le poste deviennent alors des conditions de garantie, pas des recommandations.
C’est le jour où le client accepte le chantier. La décennale court dix ans à partir de cette date ; avant, c’est la RC Pro qui couvre.
* Prix obtenu sur nos devis de novembre 2026 pour 60 000 € de chiffre d'affaires annuel.