Maçonnerie et béton armé
Vos murs, vos dalles, vos fondations superficielles. La ligne comprend les enduits, le ravalement en maçonnerie, le briquetage, le dallage et la chape.
Vous touchez au gros œuvre : fondations, murs porteurs, dalle. Ce sont exactement les ouvrages dont un défaut engage votre responsabilité pendant dix ans.
Pour un maçon, la décennale paie la reprise du gros œuvre quand un défaut de votre travail menace la solidité du bâtiment — pendant dix ans après la réception.
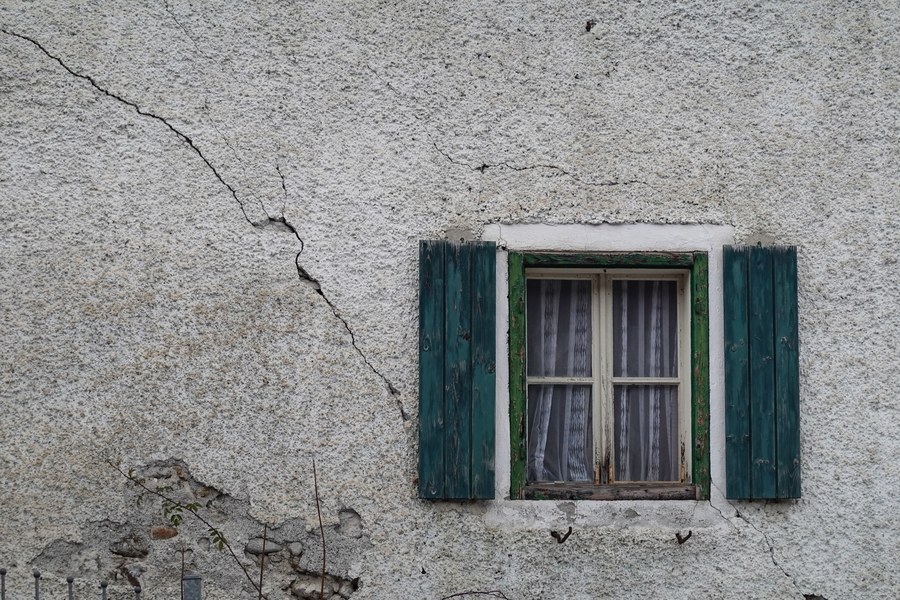
Des fissures traversantes qui apparaissent deux hivers après le chantier.
Une dalle qui s’affaisse sous le carrelage.
Un mur porteur monté sur des fondations trop faibles.
Oui. Dès le premier chantier, société ou auto-entrepreneur.
Vous devez être assuré avant le premier coup de pelle (article L.241-1 du code des assurances).
Votre attestation doit être jointe à vos devis et à vos factures (article L.243-2).
Et jusqu'à six mois de prison pour un chantier sans décennale (article L.243-3).
Couvert
Pas couvert
Votre décennale ne couvre pas un métier. Elle couvre les activités écrites sur votre attestation et dans votre contrat. Un chantier qui sort de ces lignes n'est pas garanti, cotisation payée ou non.
Ce n'est pas une habitude d'assureur. Le modèle d'attestation est fixé par l'État : l'article A. 243-3 du code des assurances oblige l'assureur à remplir la ligne « aux activités professionnelles ou missions suivantes ». La Cour de cassation s'y tient depuis 1997.
La méthode, en trois étapes
Reprenez vos cinq derniers devis. Écrivez les travaux que vous avez facturés, pas le nom de votre métier. Deux artisans du même métier ne font jamais exactement le même travail.
Pour chaque chantier, trouvez sur votre attestation le libellé qui le décrit. Les numéros de ligne changent d'un assureur à l'autre — seuls les mots comptent.
Appelez votre assureur et faites ajouter la ligne avant le prochain devis. Une ligne ajoutée aujourd'hui ne couvre pas les chantiers déjà ouverts.
Le libellé qui porte le cœur du métier
Vos murs, vos dalles, vos fondations superficielles. La ligne comprend les enduits, le ravalement en maçonnerie, le briquetage, le dallage et la chape.
Ces travaux ont souvent leur propre ligne
Ne regardez que ceux que vous faites vraiment. Puis cherchez les mots sur votre attestation : c'est elle qui tranche, pas cette page.
Pieux, micropieux, parois moulées, palplanches, reprise en sous-œuvre. Jamais dans la ligne Maçonnerie et béton armé.
La ligne Maçonnerie et béton armé ne cite le terrassement que comme travail d’appoint. Si le terrassement est un chantier à part chez vous, demandez sa propre ligne.
Si le ravalement est le chantier, et pas la finition de votre maçonnerie.
Si vous signez un devis de carrelage seul.
Une ligne qui manque ne fait pas tout tomber. Le 12 mars 2026 (Cass. 3e civ., no 24-10.927), la Cour de cassation a jugé qu'un assureur doit payer la réparation entière quand les désordres de l'activité déclarée la justifient à eux seuls, même si d'autres travaux n'étaient pas déclarés. Ce qui manque n'est pas couvert. Le reste l'est.
Attention aux murs de soutènement : la ligne Maçonnerie et béton armé s’arrête à 2,50 mètres de terres retenues. Au-delà, il faut la ligne Fondations et parois spéciales.
Vous n'êtes pas sûr de vos lignes ? Envoyez votre attestation à contact@castorcourtage.fr, on vous dit en une lecture ce qui manque. Ou appelez le 06 52 90 65 15.
L’expert remonte aux fondations. La reprise se chiffre en dizaines de milliers d’euros, et le code civil vous rend responsable pendant dix ans.
Le carreleur n’y est pour rien : c’est le support qui bouge. La responsabilité revient au maçon qui l’a coulée.
Sans attestation décennale, pas de chantier. La loi impose d’être assuré avant l’ouverture, pas avant la facture.
Couvre pendant dix ans les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage. Obligatoire avant l’ouverture du chantier — travailler sans est puni de 75 000 € d’amende et six mois de prison.
Couvre les dommages causés pendant le chantier — un mur voisin fissuré par vos engins, un passant blessé. Avant la réception des travaux, la décennale ne joue pas encore.
La prime décennale se calcule d’abord sur le chiffre d’affaires que vous déclarez. C’est le premier chiffre que l’assureur regarde, avant même votre métier.
Fondations, murs porteurs et dalle sont les activités les plus chères du bâtiment : un défaut y met la solidité en cause. Un maçon qui ne fait que du muret et de la clôture ne paie pas le même prix.
Béton armé, banché, pierre sèche, brique monomur : chaque technique a son historique de sinistres, et l’assureur la tarife séparément.
Une première année d’activité coûte plus cher qu’une sixième sans sinistre. Un sinistre déclaré se voit, mais n’interdit pas de s’assurer : trouver l’assureur qui accepte, c’est le travail du courtier.
À partir de 1 800 € par an — prix de départ constaté sur le marché en septembre 2026, à titre indicatif. Ce n'est pas notre tarif : le vôtre se calcule sur votre dossier. Tous les métiers.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
Le régime micro ne change rien : même obligation, même sanction, même attestation à joindre aux devis. Les cinq points à tenir, et ce que le statut change vraiment.
6 min de lecture
Vos chantiers déjà ouverts restent couverts, mais vous ne pouvez plus en ouvrir un. Les délais de la loi, le dossier à préparer, et le Bureau central de tarification si tout le monde refuse.
6 min de lecture
À partir de 1 800 € par an en micro-entreprise, prix de départ constaté sur le marché en septembre 2026. Les quatre choses qui font le prix, et un exemple chiffré.
5 min de lecture
Oui, sans exception dès que vos travaux participent à un ouvrage. C’est le métier le plus directement visé par la loi Spinetta : fondations, murs porteurs et dalle sont le cœur de la garantie.
Un ouvrage indépendant du bâtiment, comme une clôture, sort en principe de la décennale. Dès que le muret soutient, retient ou porte quelque chose, la garantie revient. Déclarez les deux activités : c’est ce qui est déclaré qui est couvert.
Vous n’êtes pas couvert. L’assureur garantit la liste d’activités écrite au contrat, pas votre métier en général. Une activité oubliée est un chantier non assuré — dites-nous tout ce que vous faites.
C’est le jour où le client accepte le chantier. La décennale court dix ans à partir de cette date ; avant, c’est la RC Pro qui couvre.