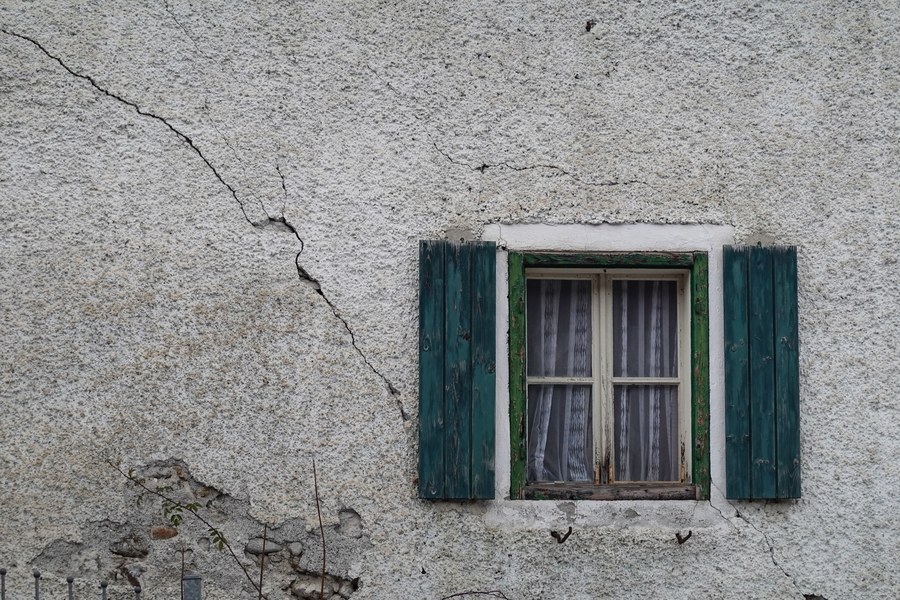
Un dégât des eaux depuis l’étage du dessus
Les ordinateurs, les dossiers et les plans papier sont trempés. Le bureau ferme le temps de sécher et de remplacer.
Le chantier est assuré, le bureau rarement. Pourtant c'est là que vivent les devis, les plans, les ordinateurs et la comptabilité de l'entreprise.
Les ordinateurs, les dossiers et les plans papier sont trempés. Le bureau ferme le temps de sécher et de remplacer.
Portables, écrans, serveur : tout le matériel part en une nuit. Sans sauvegarde, les devis en cours partent avec.
Le feu prend chez un voisin : vos locaux, vos archives et votre matériel brûlent quand même. Et si le feu part de chez vous, c’est vous qui répondez des dégâts envers le propriétaire.
Couvre les locaux, le mobilier, l’informatique et les archives contre l’incendie, l’eau et le vol. La responsabilité de locataire, que votre bail vous impose presque toujours d’assurer, est comprise dedans.
Si un sinistre ferme le bureau, le loyer, les salaires et les charges continuent. Cette garantie compense la marge et les frais fixes que le bureau ne produit plus pendant la remise en état.
Un plateau de 150 m² en ville et un bureau de 30 m² à l’atelier ne se tarifent pas pareil. La surface déclarée est le point de départ du calcul.
Informatique, mobilier, matériel de dessin ou de mesure : c’est le montant que vous voulez revoir après un sinistre. Le sous-déclarer fait baisser la prime et l’indemnité d’autant.
Alarme, porte blindée, détection incendie, sauvegarde des données. Ce qui rend le vol ou l’incendie moins grave fait baisser le prix — dites-le, ça ne se devine pas.
Ailleurs, on vous demande de choisir vos garanties dans une liste. Ici, vous racontez votre métier et quelqu'un s'occupe du reste.
Vous dites ce que vous faites avec vos mots. Votre conseiller pose les questions et traduit en activités déclarées.
La décennale est imposée par la loi. La RC Pro ne l'est pas, mais couvre ce que la décennale laisse dehors. Vous saurez lequel des deux vous manque avant qu'on parle de prix.
Pas de standard, pas de numéro de dossier à rappeler. Vous ne réexpliquez pas votre situation à chaque appel.
Votre contrat est porté par un assureur — c'est lui qui paie les sinistres. Pour tout le reste, votre interlocuteur, c'est Castor Courtage : vos questions, vos papiers, vos changements. C'est le métier du courtier, et il ne s'arrête pas au devis — et c'est toujours la même personne qui décroche.
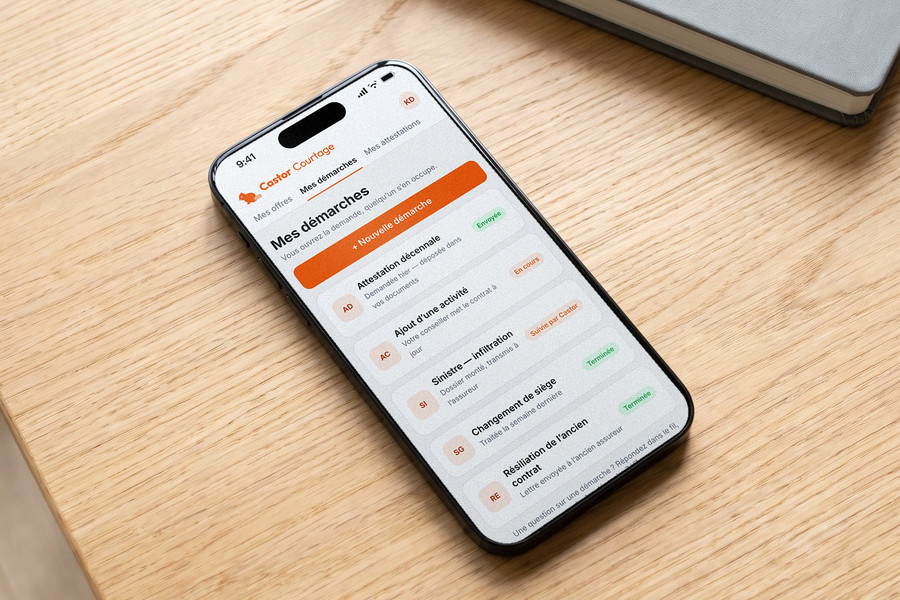
Attestation à renvoyer, changement d'activité déclarée, résiliation : vous appelez, c'est traité. Pas de formulaire, pas de numéro de dossier à retrouver.
Vous décrivez ce qui s'est passé. Nous montons le dossier et le défendons auprès de l'assureur jusqu'à la fin.
2min
Ou vous laissez votre numéro, et on vous rappelle. Vous racontez votre métier, votre conseiller pose les questions.
24h
Votre conseiller monte le dossier avec vous et compare les assureurs. Vous n’avez rien à remplir seul.
3min
Votre attestation arrive, prête à envoyer au client. Et vous gardez le même numéro pour la suite.
Qui doit l’avoir, ce qu’elle couvre, quand elle commence, ce que la loi punit. Les articles du code civil et du code des assurances, en mots simples, avec leur lien.
6 min de lecture
La RC pro paie les dégâts causés aux autres pendant le chantier. La décennale paie les dommages graves de l’ouvrage, dix ans après la réception. Une seule est obligatoire.
6 min de lecture
Le sous-traitant n’est pas soumis à l’obligation de décennale. Il répond de ses travaux envers l’entreprise principale, et dix ans envers le client. L’entreprise principale répond de tout. Ce que chacun doit vérifier.
6 min de lecture
Le régime micro ne change rien : même obligation, même sanction, même attestation à joindre aux devis. Les cinq points à tenir, et ce que le statut change vraiment.
6 min de lecture
Souvent oui. L’assurance habitation exclut en général le matériel professionnel et l’activité. Un avenant ou un contrat bureaux couvre ce que la maison ne couvre pas.
Le même principe, appliqué à un bureau : pas de stock ni d’outillage lourd, mais de l’informatique, des archives et des données. Le contrat est taillé sur ce contenu.
Le matériel, oui. Les données seulement si le contrat prévoit les frais de reconstitution, et à condition de prouver ce qui existait. Une sauvegarde vaut toujours mieux qu’une indemnité.
La surface, l’adresse, la valeur du matériel et la protection en place. Déposez votre dossier : votre prix arrive sous 24 h.